
Modelo 036: qué es, para qué sirve y cómo se presenta
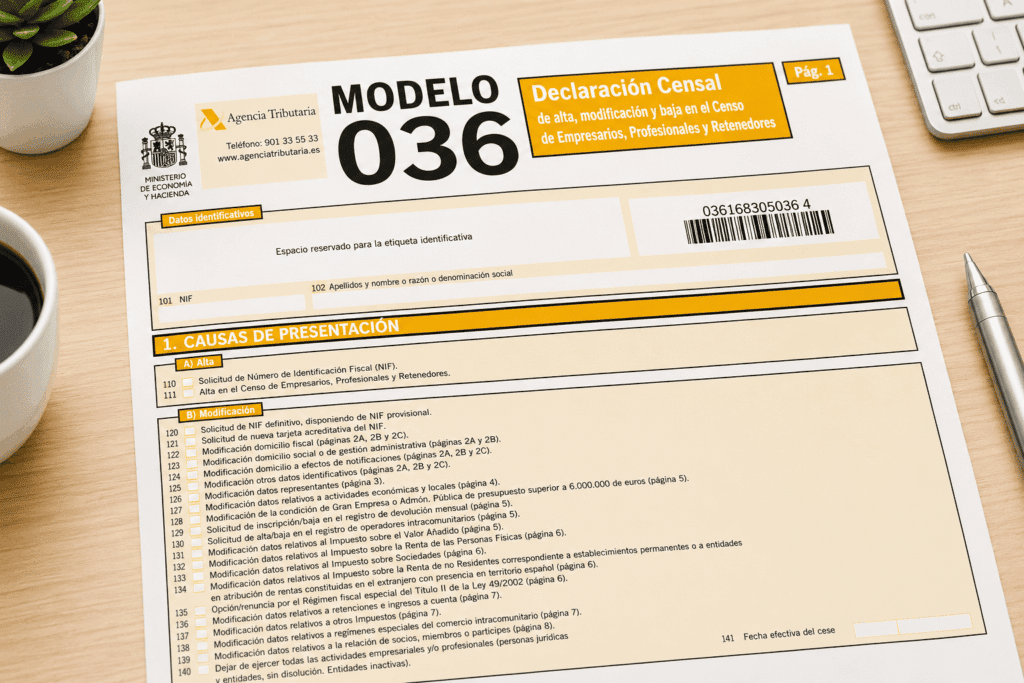

Cuando una persona comienza una actividad económica o una empresa necesita comunicar determinados cambios a la Administración tributaria, uno de los trámites fundamentales es la declaración censal. El modelo 036 es el formulario utilizado para comunicar a la Agencia Tributaria el alta, la modificación o la baja en el Censo de Empresarios, Profesionales y Retenedores, además de otros datos relevantes para la situación fiscal del contribuyente.
Su cumplimentación puede resultar compleja porque no todas las personas tienen que completar las mismas páginas ni las mismas casillas. La información que debe declararse depende, entre otras circunstancias, del tipo de actividad, las obligaciones fiscales, el régimen de IVA, la existencia de representantes o las operaciones que vaya a realizar el contribuyente.
En esta guía repasamos qué es el modelo 036, quién debe presentarlo, cuándo debe hacerse y cómo cumplimentarlo, además de los errores más habituales y los principales cambios que conviene tener en cuenta actualmente.
- Qué es el modelo 036
- Para qué sirve el modelo 036
- Quién debe presentar el modelo 036
- Cómo rellenar el modelo 036
- Cómo presentar el modelo 036
- El modelo 036 simplificado
- Cómo obtener una copia del modelo 036
- Sanciones del modelo 036
- Plazos de presentación del modelo 036
- Baja en el modelo 036
- Errores frecuentes al presentar el modelo 036
- Diferencia entre el modelo 036 y el antiguo modelo 037
- Gestión del modelo 036 con software
- Qué debes tener en cuenta al presentar el modelo 036
- Cómo evitar errores y mantener actualizada la información censal
Qué es el modelo 036
El modelo 036 es la declaración censal de alta, modificación y baja en el Censo de Empresarios, Profesionales y Retenedores. A través de este formulario se comunica a la Agencia Tributaria información necesaria para determinar la situación fiscal de una persona, empresa o entidad.
No se trata de una declaración mediante la que se calcula directamente un impuesto y se paga una cantidad. Su función es principalmente comunicar información censal y las obligaciones tributarias que corresponden al contribuyente.
Por ejemplo, mediante el modelo 036 se pueden comunicar datos relacionados con la actividad económica, el domicilio fiscal, el IVA, el Impuesto sobre Sociedades, el IRPF, las retenciones o determinadas situaciones relacionadas con operaciones intracomunitarias.
La estructura actual del modelo incluye diferentes páginas destinadas a cuestiones concretas. Entre ellas se encuentran la identificación, los representantes, las actividades económicas y locales, el IVA, el IRPF, el Impuesto sobre Sociedades, las retenciones, los socios, los sucesores y los titulares reales.
Por eso, no es necesario cumplimentar todas las páginas del modelo 036 en todos los casos. Deben completarse aquellas que correspondan a las causas de presentación y a la situación concreta del obligado tributario.
Para qué sirve el modelo 036
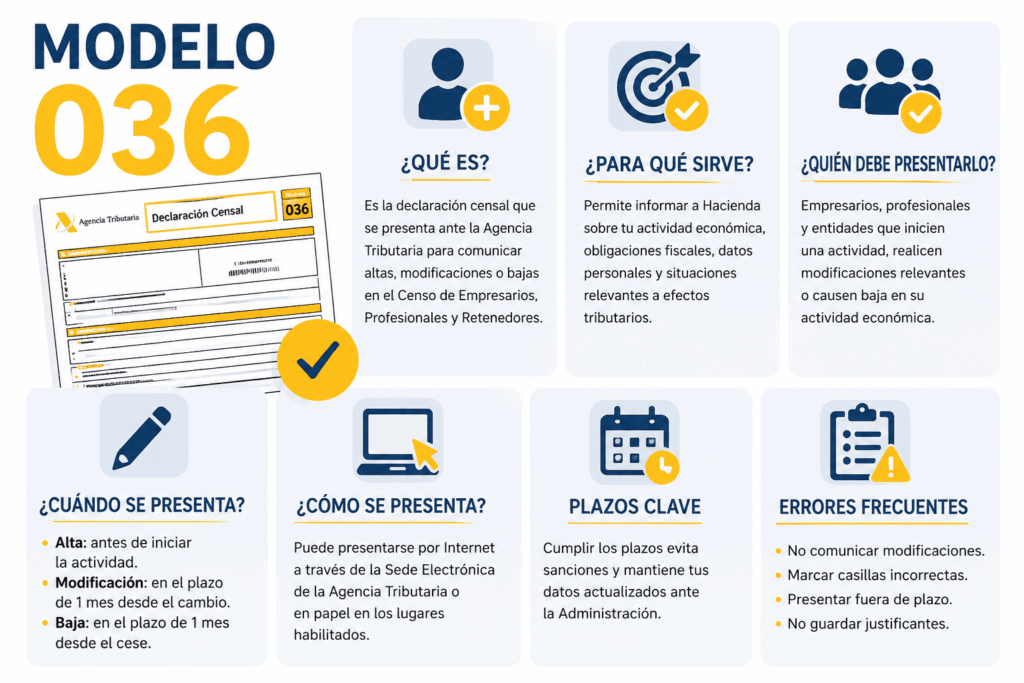
El modelo 036 se utiliza principalmente para comunicar tres tipos de situaciones: alta, modificación y baja.
La declaración de alta permite comunicar el inicio de una actividad económica o determinadas circunstancias que generan obligaciones censales. También puede utilizarse para solicitar el NIF en determinados supuestos.
La declaración de modificación sirve para actualizar la información que figura en el censo cuando se producen cambios relevantes. Por ejemplo, puede ser necesario modificar determinados datos relacionados con la actividad, los locales, el IVA, el IRPF, el Impuesto sobre Sociedades o las obligaciones de retención.
Finalmente, la declaración de baja permite comunicar el cese de determinadas actividades o la baja en el Censo de Empresarios, Profesionales y Retenedores cuando se cumplen las condiciones establecidas.
La propia normativa tributaria establece que las declaraciones censales de alta, modificación y baja producen determinados efectos respecto al inicio, modificación o cese de las actividades económicas.
Por tanto, el modelo 036 funciona como una herramienta de comunicación entre el contribuyente y la Administración tributaria. Mantener correctamente actualizada esta información es importante para evitar que los datos censales no coincidan con la realidad de la actividad.
Quién debe presentar el modelo 036
Con carácter general, deben presentar el modelo 036 quienes estén obligados a realizar la correspondiente declaración censal ante la Agencia Tributaria.
El artículo 2 de la Orden EHA/1274/2007 fija siete categorías de personas y entidades obligadas a formar parte del censo. No es una enumeración orientativa: si se encaja en alguna de ellas, la declaración de alta es obligatoria.
Deben formar parte del Censo de Empresarios, Profesionales y Retenedores, y por tanto presentar el modelo 036:
- Quienes desarrollen o vayan a desarrollar actividades empresariales o profesionales en territorio español.
- Quienes abonen rentas sujetas a retención o ingreso a cuenta.
- Quienes, sin actuar como empresarios o profesionales, realicen adquisiciones intracomunitarias de bienes sujetas al IVA.
- Los no residentes que operen en España mediante establecimiento permanente o que satisfagan aquí rentas sujetas a retención.
- Los socios, herederos, comuneros o partícipes de entidades en régimen de atribución de rentas con obligaciones derivadas de esa condición.
- Quienes no estén establecidos en el territorio de aplicación del IVA pero sean sujetos pasivos del impuesto, salvo exoneración expresa.
- Los contribuyentes del Impuesto sobre Determinados Servicios Digitales.
A esto se añade una función que suele pasarse por alto: la declaración de alta sirve también para solicitar el NIF, incluso cuando la entidad no está obligada a darse de alta en el censo.
Quién no está obligado
No todas las personas están obligadas a presentar el modelo 036. La obligación depende de que concurran las circunstancias que determinan la necesidad de realizar una declaración censal ante la Agencia Tributaria.
En particular, quienes no desarrollen actividades económicas ni se encuentren en ninguno de los supuestos que generan una obligación censal no tendrán que presentar este modelo.
Por ello, antes de presentar el modelo 036 conviene comprobar si la situación concreta del contribuyente se encuentra entre los supuestos que obligan a formar parte del Censo de Empresarios, Profesionales y Retenedores.
Cómo rellenar el modelo 036
Cumplimentar correctamente el modelo 036 requiere identificar primero la causa de presentación. Este paso es especialmente importante porque determina qué información debe comunicarse.
La estructura del modelo actual permite declarar diferentes situaciones mediante páginas específicas. La primera página está relacionada con las causas de presentación y posteriormente se incorporan los datos que correspondan a la situación del contribuyente.
Datos de identificación
El primer paso consiste en identificar correctamente al titular de la declaración. Dependiendo del caso, se incluirán los datos identificativos de la persona física, persona jurídica o entidad.
Es importante comprobar que el NIF y los datos identificativos sean correctos y que la información coincida con la que figura ante la Administración tributaria.
En determinados casos también será necesario comunicar información relacionada con representantes, establecimientos permanentes, socios, sucesores o titulares reales.
Causas de presentación
La declaración debe indicar por qué se presenta el modelo 036. No es lo mismo realizar un alta que comunicar una modificación o solicitar una baja.
Por eso, antes de empezar a completar diferentes apartados conviene determinar exactamente qué hecho se quiere comunicar a la Agencia Tributaria.
Un error en esta primera fase puede provocar que se cumplimenten páginas que no corresponden o que se omita información necesaria.
Declaración censal de alta
El alta debe comunicarse antes de comenzar determinadas actividades u operaciones o antes del nacimiento de determinadas obligaciones tributarias.
La Agencia Tributaria establece que el plazo de presentación de la declaración censal de alta debe hacerse antes del inicio de las actividades u operaciones, del nacimiento de la obligación de retener o ingresar a cuenta o de la concurrencia de determinadas circunstancias previstas reglamentariamente.
En el caso de personas jurídicas y entidades sin personalidad jurídica, existen además reglas específicas relacionadas con la solicitud del NIF.
Modificación de datos censales
Cuando cambian determinados datos comunicados previamente, puede ser necesario presentar una declaración de modificación.
Con carácter general, el plazo es de un mes desde el día siguiente a aquel en que se producen los hechos que determinan la modificación, aunque existen numerosas excepciones y plazos específicos. (Fuente: AEAT)
Por ejemplo, pueden existir modificaciones relacionadas con actividades económicas, locales, IVA, retenciones, obligaciones tributarias o determinados registros.
No todas las modificaciones siguen exactamente el mismo plazo. Por eso, cuando el cambio afecta a una obligación fiscal concreta, conviene comprobar el plazo específico que corresponda.
Cómo presentar el modelo 036
El modelo 036 puede presentarse por las siguientes vías:
- Por Internet con certificado electrónico reconocido, incluido el asociado al DNI electrónico.
- Por Internet con Cl@ve, únicamente para personas físicas y salvo los supuestos en los que la presentación electrónica sea obligatoria.
- En impreso, mediante el PDF validado que se obtiene desde la Sede Electrónica de la Agencia Tributaria o, cuando proceda, mediante el modelo preimpreso disponible en las oficinas de la Agencia Tributaria.
La presentación electrónica mediante certificado es obligatoria, entre otros supuestos, para sociedades anónimas y sociedades de responsabilidad limitada, Administraciones Públicas, grandes empresas, así como en determinados casos relacionados con la inscripción en el REDEME o la llevanza de libros registro a través de la Sede Electrónica.
El modelo 036 simplificado
El modelo 036 dispone de opciones de cumplimentación simplificada para determinados supuestos, de forma que el contribuyente pueda comunicar sus datos censales sin tener que completar información que no resulte aplicable a su situación.
Esta modalidad no significa que exista un modelo diferente del 036. Se trata de una forma simplificada de cumplimentar la declaración censal cuando se cumplen las condiciones previstas por la Agencia Tributaria.
Antes de utilizar las opciones simplificadas, es importante comprobar que la situación del contribuyente permite acogerse a ellas y que se están comunicando correctamente todos los datos y obligaciones tributarias que correspondan.
Cómo obtener una copia del modelo 036
Si necesitas recuperar una declaración censal presentada anteriormente, la Agencia Tributaria dispone de servicios específicos para consultar las declaraciones presentadas.
También existen procedimientos para obtener determinada documentación y consultar declaraciones censales que figuran en la Administración tributaria.
Hay que distinguir entre el modelo cumplimentado como borrador y una declaración efectivamente presentada. En determinados procedimientos, el PDF generado puede tener carácter de borrador y no adquirir validez hasta que se produce la presentación correspondiente.
Por eso, cuando se necesite acreditar una presentación anterior, es importante utilizar el justificante o la documentación que permita demostrar que la declaración fue efectivamente presentada.
Sanciones del modelo 036
La presentación incorrecta, incompleta o fuera de plazo del modelo 036 puede dar lugar a consecuencias tributarias cuando exista una obligación de presentar la declaración censal.
Las consecuencias dependen del tipo de incumplimiento y de las circunstancias concretas del caso. Entre otros supuestos, pueden producirse infracciones relacionadas con la falta de presentación de declaraciones censales o con la comunicación incorrecta de datos relevantes para la situación tributaria.
Por este motivo, es importante presentar el modelo 036 dentro del plazo correspondiente y comprobar que la información comunicada a la Agencia Tributaria coincide con la situación real del contribuyente.
En caso de modificación de datos censales, también conviene revisar si el cambio debe comunicarse mediante una declaración de modificación y cuál es el plazo específico aplicable.
Plazos de presentación del modelo 036
Los plazos dependen de la causa de presentación.
| Situación | Plazo general |
|---|---|
| Alta | Antes del inicio de la actividad u operación |
| Modificación | Un mes desde el día siguiente al hecho que la determina, salvo excepciones |
| Baja | Un mes desde el día siguiente al cese o circunstancia que la determina |
| Fallecimiento | Hasta seis meses desde el fallecimiento |
Los plazos generales están recogidos en el artículo 11 de la Orden EHA/1274/2007. Conviene leerlo con atención en el caso de las modificaciones, porque la propia norma reserva plazos específicos para los sectores diferenciados de IVA, las ventas a distancia intracomunitarias y el registro de extractores de depósitos fiscales.
En el caso de una baja, las personas físicas que cesen en el desarrollo de sus actividades empresariales o profesionales deben presentar la correspondiente declaración de baja del modelo 036 en el plazo de un mes desde el cese. Para las sociedades y entidades existen reglas específicas vinculadas, entre otros aspectos, a la cancelación de los asientos registrales.
Estos plazos deben entenderse como una referencia general. Algunas obligaciones censales tienen reglas particulares, por lo que siempre es recomendable comprobar el plazo aplicable al supuesto concreto.
Baja en el modelo 036
La baja censal permite comunicar a la Administración tributaria que han dejado de darse las circunstancias que justificaban la permanencia en el Censo de Empresarios, Profesionales y Retenedores.
En el caso de una persona física que cesa completamente en sus actividades empresariales o profesionales, deberá presentar la declaración de baja correspondiente.
En una sociedad o entidad extinguida, el procedimiento requiere además información sobre los sucesores de entidades y documentación relacionada con la extinción y la cancelación registral.
Es importante recordar que presentar la baja censal no elimina automáticamente las obligaciones tributarias pendientes. El contribuyente debe seguir cumpliendo las obligaciones que correspondan por los periodos anteriores o por aquellas operaciones realizadas antes del cese.
Errores frecuentes al presentar el modelo 036
En la gestión de uno de nuestros clientes detectamos un error habitual: no había comunicado un cambio en sus datos censales a través del modelo 036. Este tipo de situaciones puede provocar que la información comunicada a la Agencia Tributaria no coincida con la situación real del contribuyente. Por eso, cuando se produce un cambio en la actividad, el domicilio fiscal o las obligaciones tributarias, es importante revisar si corresponde presentar una declaración de modificación.
Entre los errores más habituales al presentar el modelo 036 se encuentran:
- Confundir el modelo 036 con el alta en la Seguridad Social. Son trámites diferentes ante organismos distintos, y la presentación del modelo 036 no sustituye el correspondiente alta en la Seguridad Social.
- Rellenar información de más. El modelo es extenso y puede dar la impresión de que hay que completarlo entero. Sin embargo, solo deben cumplimentarse las páginas que correspondan a la causa de presentación y a la situación del contribuyente.
- No comunicar los cambios. Un cambio de actividad, de domicilio fiscal o de obligaciones tributarias puede exigir la presentación de una declaración de modificación.
- Llegar tarde. Presentar el modelo fuera de plazo puede constituir una infracción tributaria, aunque la declaración no implique el pago de una cantidad.
- No conservar el justificante. El PDF cumplimentado no acredita por sí solo la presentación; es importante conservar el justificante de presentación con su correspondiente código seguro de verificación.
Diferencia entre el modelo 036 y el antiguo modelo 037
Esta es una de las cuestiones que más ha cambiado en los últimos años.
El modelo 037 quedó suprimido por la Orden HAC/1526/2024, publicada en el BOE el 9 de enero de 2025 y en vigor desde el 3 de febrero de ese mismo año. Por tanto, ya no debe explicarse como un modelo vigente alternativo al 036.
La simplificación que anteriormente ofrecía el modelo 037 se integra actualmente en el propio modelo 036 mediante las herramientas de asistencia y las opciones simplificadas disponibles para determinados contribuyentes.
Esto significa que una búsqueda como «diferencia entre modelo 036 y 037» puede seguir apareciendo entre las consultas de los usuarios, pero la respuesta actual debe tener en cuenta que el 037 dejó de utilizarse como modelo independiente.
Para conocer el resto de obligaciones tributarias que pueden afectar a empresas y autónomos, también puede ser útil consultar este resumen de los principales modelos fiscales disponible en A3Satel.
Gestión del modelo 036 con software
La gestión de las obligaciones fiscales puede complicarse cuando una empresa o una asesoría trabaja con numerosos clientes y necesita mantener actualizada información relacionada con actividades, obligaciones tributarias, documentación y declaraciones.
En estos casos, contar con herramientas que permitan centralizar y organizar la información contable y fiscal puede ayudar a reducir tareas manuales y facilitar el control de los datos.
A3Satel dispone de soluciones específicas para la gestión de contabilidad para empresas y también de herramientas orientadas a la gestión fiscal y contable de despachos profesionales. El objetivo no es sustituir la revisión de cada obligación, sino facilitar una gestión más ordenada y eficiente de la información.
Cuando el volumen de declaraciones y clientes aumenta, la digitalización de los procesos fiscales y contables puede marcar una diferencia importante en tiempo, organización y control.
Qué debes tener en cuenta al presentar el modelo 036
Antes de presentar el modelo 036, conviene identificar correctamente el motivo de la declaración, comprobar qué apartados corresponden a la situación del contribuyente y revisar el plazo aplicable.
También es importante conservar el justificante de presentación y mantener actualizada la información comunicada a la Agencia Tributaria.
Si la situación cambia después del alta, habrá que comprobar si corresponde presentar una declaración de modificación y qué plazo resulta aplicable en cada caso.
Por último, el modelo 036 puede presentarse por Internet a través de los servicios de la Agencia Tributaria, aunque también existen procedimientos específicos de presentación en papel para determinados casos.
Cómo evitar errores y mantener actualizada la información censal
Antes de presentar el modelo 036, conviene identificar correctamente el motivo de la declaración, comprobar qué apartados corresponden a la situación del contribuyente y revisar el plazo aplicable.
También es importante conservar el justificante de presentación y mantener actualizada la información comunicada a la Agencia Tributaria.
Si la situación cambia después del alta, habrá que comprobar si corresponde presentar una declaración de modificación y qué plazo resulta aplicable en cada caso.
El modelo 036 es mucho más que un trámite de alta para comenzar una actividad. A través de él se comunica una parte importante de la información que determina la situación censal y las obligaciones tributarias de empresas, profesionales y otras entidades.
Respecto al antiguo modelo 037, ya no existe como modelo independiente. Fue suprimido el 3 de febrero de 2025 y actualmente se utiliza el modelo 036, que contempla también una modalidad simplificada para determinados supuestos.
Tampoco es necesario cumplimentar todas las páginas del modelo 036. Los apartados y casillas que deben completarse dependen de la causa de presentación y de las circunstancias concretas del contribuyente.
Por último, el modelo 036 puede presentarse por Internet a través de los servicios de la Agencia Tributaria, aunque también existen procedimientos específicos de presentación en papel para determinados casos.
Para no pasar por alto las principales obligaciones tributarias del año, también puede ser útil consultar nuestro calendario fiscal, donde se recogen las fechas que deben tener en cuenta empresas y autónomos.
Para empresas y asesorías que gestionan un volumen elevado de información, centralizar los procesos fiscales y contables puede facilitar la organización y reducir tareas manuales. En este contexto, contar con un software fiscal y contable para asesorías permite centralizar la gestión y trabajar con la información de los clientes de forma más organizada.